Za nami panel „Odpowiedzialność nadzoru publicznego: jak PANA wzmacnia jakość audytu?”1. Stronę środowiska biegłych rewidentów reprezentowałyśmy w nim wspólnie z Renatą Zielińską, Krajowym Rzecznikiem Praw Biegłych Rewidentów przy PIBR. To była emocjonująca dyskusja – i trudno, by było inaczej. Problemy dotyczą nie tylko procedur i wskaźników, lecz przede wszystkim ludzi: biegłych rewidentów, ich zdrowia, ich rodzin i zaufania do zawodu, któremu wielu z nas poświęciło całe życie zawodowe.
Formuła panelu nie pozwoliła rozwinąć wszystkich wątków. Dlatego udostępniam dane prezentowane na slajdach i omawiam je szerzej. Liczę, że staną się początkiem rzeczywistego dialogu – opartego na faktach, wzajemnym wysłuchaniu argumentów i gotowości do merytorycznej oceny problemów zgłaszanych przez środowisko.
1. Cele Agencji oceniane jej własnymi miarami
W Strategii PANA na lata 2024–2027 Agencja zapisała m.in. następujące cele: średnią liczbę naruszeń zbliżoną do średnich IFIAR, transparentność, konstruktywny dialog z rynkiem oraz rozwój i wzrost konkurencyjności rynku2. Zestawiłam te cele z dostępnymi danymi:
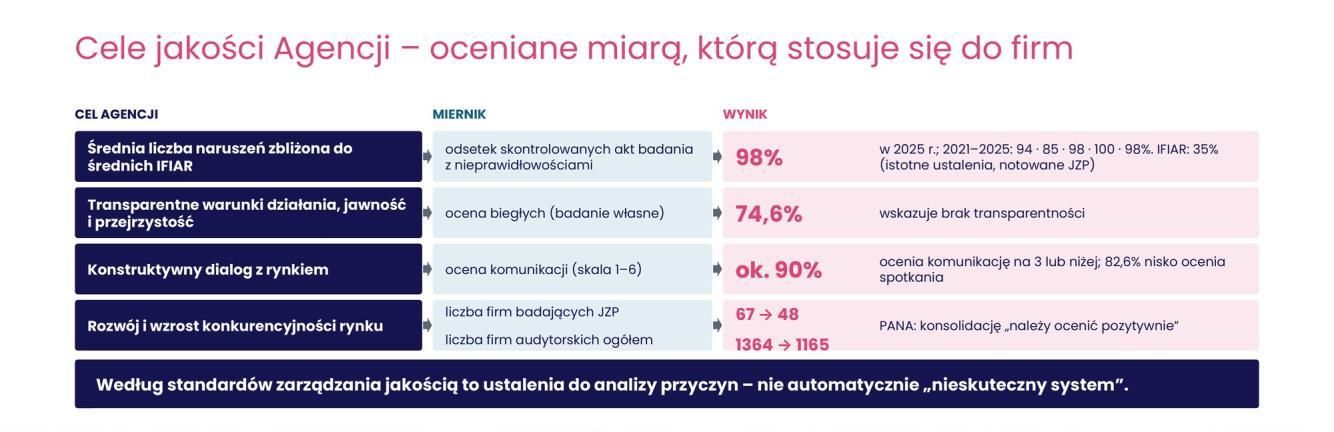
- Średnia liczba naruszeń zbliżona do średnich IFIAR: nieprawidłowości stwierdzono w 98% skontrolowanych akt w 2025 r. (JZP – 41 z 42, pozostałe jednostki – 225 z 229)3; w latach 2021–2025 wskaźnik wynosił 94%, 85%, 98%, 100% i 98%. IFIAR (Inspection Findings Survey 2025) wykazuje co najmniej jedno istotne ustalenie w 35% skontrolowanych badań notowanych JZP w sześciu sieciach GPPC. Tych wartości nie można wprost porównywać – różnią się populacje, definicje ustaleń i metodologia – a Agencja nie wskazała miernika, którym ocenia realizację tak sformułowanego celu. Trudno go więc uznać za mierzalny w rozumieniu zasady SMART.
- Transparentność: 74,6% respondentów mojego badania wskazuje na brak transparentności nadzoru.
- Konstruktywny dialog z rynkiem: około 90% ocenia komunikację z PANA na 3 lub niżej w skali 1–6, a 82,6% nisko ocenia spotkania organizowane online.
- Rozwój i konkurencyjność rynku: liczba firm audytorskich badających JZP spadła z 67 w 2021 r. do 48 w 2025 r. (–28%), a łączna liczba firm audytorskich na liście PANA – z 1 364 do 1 165 (–15%); od 2012 r. ubyło 539 firm, czyli 32%4. PANA ocenia, że tendencje konsolidacyjne „należy ocenić pozytywnie”5, choć uzasadnienie ustawy zapewniało, że nowy system nie ograniczy konkurencji, także w segmencie MŚP.
Wysoki odsetek nieprawidłowości jest ważną informacją, ale wymaga ostrożnej interpretacji. Kontrole są ukierunkowane na ryzyko, więc ich wyniki nie stanowią reprezentatywnej miary jakości wszystkich badań w Polsce. Na poziomie firmy ustalenia z celowo dobranych akt mogą wskazywać na słabości systemu zarządzania jakością, ale nie przesądzają o nieskuteczności całego systemu – przejście od akt do systemu wymaga analizy przyczyn, wagi i rozległości uchybień. Tego wymagają zarówno metodologia zarządzania jakością, jak i KSKJ 1; analizowane przeze mnie protokoły kontroli pokazują jednak, że w praktyce kontrolnej krok ten bywa pomijany. Co więcej, ustalenie bardzo szybko staje się naruszeniem.
Skutki takiego uogólnienia ponoszą także badane jednostki. Przedsiębiorcy, którzy znają kontekst, przyjmują ten przekaz ze zrozumieniem. Coraz częściej jednak słyszymy od klientów pytanie: „o co chodzi z tą oceną waszej pracy?” – a w tym pytaniu kryje się wątpliwość, czy można ufać biegłemu i wydanej przez niego opinii. Negatywny sygnał obejmuje więc nie tylko całe środowisko biegłych, lecz także sprawozdania zbadane prawidłowo. Dochodzi do tego skutek odejść z zawodu: niektóre podmioty przez wiele tygodni szukają biegłego, który podejmie się badania, zwłaszcza poza dużymi ośrodkami miejskimi. Pozostaje też pytanie, jak ten obraz odczytają zagraniczni kontrahenci i inwestorzy. Polski biegły rewident stosuje te same Międzynarodowe Standardy Badania i działa w ramach tych samych regulacji unijnych co biegli w pozostałych państwach Unii. Jeżeli obraz jego pracy jest tak odmienny, warto zapytać, czy źródłem różnicy jest jakość badań, czy krajowe rozwiązania i model nadzoru.
Doskonalenie jakości nie polega na „poszukiwaniu winnych”
W mojej ocenie w komunikacji nadzoru dominuje język naruszeń, nieprawidłowości i sankcji, a odniesienia do współpracy, dialogu i zaufania do biegłych pojawiają się sporadycznie. Tymczasem w zarządzaniu jakością według ISO 9001:2015 niezgodność nie kończy oceny, lecz ją rozpoczyna: identyfikacja niezgodności → ocena jej znaczenia i przyczyn → działanie korygujące → weryfikacja skuteczności (cykl PDCA). O skuteczności systemu świadczy nie brak niezgodności, lecz to, czy organizacja ustala ich przyczyny i skutecznie im przeciwdziała. To samo rozróżnienie przyjmuje KSKJ 16, odróżniając słabość systemu od wniosku, że nie zapewnia on racjonalnej pewności osiągnięcia celów. W praktyce kontrolnej z ustaleń w pojedynczych aktach wyprowadzany jest jednak wniosek o nieskuteczności całego systemu.
Gdy niezgodność kojarzy się przede wszystkim z sankcją, rośnie zachęta do zabezpieczania się przed kontrolą zamiast doskonalenia. Moje badanie wskazuje, że to ryzyko już się zmaterializowało: 93,5% respondentów zwiększa zakres dowodów ponad poziom uzasadniony wyłącznie z obawy przed kontrolą, a 94% uważa, że nadzór ceni dokumentację bardziej niż przebieg badania (szerzej w pkt 3 i 4). To obraz audytu defensywnego – wykonywanego z myślą o przyszłym kontrolerze, a nie o odbiorcy sprawozdania finansowego.
Sama PANA określiła kary administracyjne jako „represyjno-wychowawcze”, służące zapobieganiu naruszeniom w przyszłości7. Warto więc pytać, jak ocenia tę funkcję prewencyjną: czy analizuje skuteczność działań naprawczych, eliminowanie przyczyn uchybień i poprawę jakości kolejnych badań? Organy nadzoru UE postrzegają sankcje jako narzędzie poprawy jakości audytu i deklarują preferencję dla bardziej rygorystycznej praktyki sankcjonowania8. Represja może być instrumentem egzekwowania odpowiedzialności, lecz dolegliwość sankcji nie jest miarą doskonalenia jakości. Wyniki moich badań wskazują, że to zaostrzanie represji wywołuje zachowania zabezpieczające i wycofanie – audyt defensywny zamiast lepszego audytu.
Co mierzymy, a czego nie widać?
W obrazie rynku brakuje tego, co biegli rewidenci rzeczywiście wypracowują: błędów wykrytych i skorygowanych przed publikacją sprawozdania, wiedzy przekazanej księgowym, zidentyfikowanych ryzyk i usprawnionych procesów sprawozdawczych. Strategia PANA zakłada „wspieranie firm audytorskich w doskonaleniu ich procedur kontrolnych” przez raporty zwracające uwagę na „istotne i najczęściej występujące nieprawidłowości”9. Wsparcie sprowadza się więc do wskazania, co jest źle, a wypracowanie dobrych praktyk pozostaje zadaniem samych firm – „samodzielną ocenę jakości świadczonych przez nie usług” – także najmniejszych, bez zaplecza metodycznego dużych sieci. Tymczasem nadzór, który widzi setki akt badania, mógłby mieć unikalną wiedzę o tym, co działa dobrze – o ile w ogóle „tego dobrego” też szuka.
Cele i plany kontroli oraz sposób rozliczania kontrolujących mogą bowiem nagradzać przede wszystkim stwierdzanie nieprawidłowości. Jeśli z ich liczbą wiąże się ocena okresowa lub wynagrodzenie, nastawienie na poszukiwanie błędów staje się systemowe. Dobre praktyki są wtedy niewidoczne, bo nie składają się na wynik kontroli. Spaczeniu ulega też sama miara oceny. Liczba ustaleń przestaje mówić o jakości badań, a zaczyna mówić o skuteczności kontrolujących. Rośnie nie dlatego, że badania są gorsze, ale dlatego, że ustalenia stały się miarą sukcesu. Liczba nieprawidłowości stwierdzonych w kontrolach może coś mówić o jakości badań tylko wtedy, gdy pozostaje wskaźnikiem obserwowanym, a nie celem. Jeżeli zaczyna pełnić funkcję miary skuteczności samego nadzoru, pojawia się ryzyko opisane prawem Goodharta: miara zaczyna kształtować zachowania, które miała jedynie rejestrować10. Po stronie nadzoru utrwala się optyka poszukiwania błędów, po stronie biegłych – dokumentowanie pod przyszłą kontrolę, a nie pod ryzyko badania. Inne organy nadzoru, np. brytyjski FRC, publikują obok najczęstszych uchybień także przykłady dobrych praktyk. Gdyby raporty PANA zawierały taki element, cel „wspierania w doskonaleniu” zyskałby realną treść.
Podczas panelu posłużyłam się porównaniem do szkoły. Nauczyciel, któremu zależy na postępach ucznia, nie ogranicza się do podkreślenia błędów na czerwono – na marginesie pisze, jak poprawić pracę. Tego samego środowisko oczekuje od nadzoru: obok nieprawidłowości – wskazówek i przykładów, do czego dążyć, a gdy ocena kontrolującego odbiega od osądu biegłego – wskazania konkretnego wymogu i uzasadnienia, dlaczego przyjętej interpretacji nie można zaakceptować. Dopiero wtedy ustalenie staje się materiałem do nauki, a nie tylko werdyktem.
Czy warto zostać biegłym rewidentem?
Język sankcji ma znaczenie także dla przyszłości zawodu. Dzięki współpracy uczelni z samorządem zawodowym ułatwienia w zaliczaniu części egzaminów otwierają ścieżkę kwalifikacyjną dla kolejnych roczników absolwentów, którzy wkrótce zaczną wchodzić do zawodu. Będą potrzebowali mentorów – doświadczonych biegłych, pod których kierunkiem odbędą praktykę i od których nauczą się nie tylko metodyki, ale przede wszystkim odpowiedzialności, osądu zawodowego i zawodowej odwagi. Przyszłość polskiego audytu zależy więc nie tylko od liczby nowych kandydatów, lecz także od tego, czy będą mieli od kogo się uczyć. W ubiegłym roku studenci ostatniego roku rewizji finansowej na Uniwersytecie Ekonomicznym w Krakowie zapytali mnie wprost: czy warto? To wybór dotyczący ambicji, pasji i … zdrowia. Jak doświadczony biegły, który od lat funkcjonuje w poczuciu zagrożenia i mierzy się z długotrwałymi postępowaniami, ma przekazać młodym dumę z zawodu, skoro sam zastanawia się, czy jego wykonywanie jest warte ponoszonych kosztów osobistych? Tylko w 2026 r. (do 31.08) z zawodu odeszły kolejne 94 osoby – a z każdym, kto odchodzi, ubywa potencjalnego mentora.
Nadzór powinien ujawniać nieprawidłowości, lecz nie powinien sprowadzać publicznego obrazu całego zawodu wyłącznie do nieprawidłowości i sankcji. W podobnym duchu wypowiada się stanowisko Ogólnopolskiego Porozumienia Samorządów Zawodów Zaufania Publicznego, do którego należy również nasza izba – PIBR:
odpowiedzialność ma charakter indywidualny i powinna być oceniana na podstawie faktów, a przenoszenie jej na całe środowisko zawodowe jest niedopuszczalne11.
2. Dlaczego powołano PANA i co pokazują dzisiejsze dane
Uzasadnienie ustawy z 2019 r. (druk nr 348112) wskazywało na postępowania za rzadkie, za łagodne i przewlekłe. Dzisiejsze dane:
- Częstotliwość: w 2017 r. 194 z 273 zakończonych spraw (ponad 70%) kończyło się bez wniosku o ukaranie13, ponieważ częściej korzystano z instrumentów miękkich. Dziś odsetek raportów z kontroli z rekomendacją wszczęcia postępowania wzrósł z 21% (KKN 2018–2019) do 81% (Sprawozdanie PANA 2022). Za kolejne lata PANA nie publikuje wskaźnika. Jednocześnie odsetek kontroli, w których stwierdzano nieprawidłowości w aktach badania, sięgający 98–100%, może sugerować, że skala problemu nie uległa zasadniczej zmianie. Tym bardziej zastanawiające jest zaprzestanie jego publikowania, zwłaszcza w kontekście transparentności i możliwości oceny praktyki nadzorczej PANA.
- Surowość: według uzasadnienia zmiany ustawy, w systemie sprzed powołania PANA ok. 80% kar stanowiły upomnienia, nagany i kary do ok. 4 000 zł, a zakaz wykonywania czynności orzeczono 6 razy w 2017 r. i tylko dwa razy w 2018 r.14. Dziś Polska ma najwięcej sankcji i środków administracyjnych w UE/EOG: 1 169 w latach 2021–2025 (CEAOB Enforcement Questionnaire)15. Dla porównania: Węgry 1 033, Hiszpania 532, Niemcy 406, Francja 211, a na końcu zestawienia Holandia 1016. To liczby bezwzględne, a państwa różnią się wielkością rynku i katalogiem środków, więc to zestawienie pokazuje skalę, nie ranking surowości. W 2025 r. w segmencie JZP liczba raportowanych sankcji i środków w przeliczeniu na liczbę firm badających JZP była w Polsce 3,64-krotnie większa niż wskaźnik dla wszystkich państw UE/EOG objętych zestawieniem17.
Rys. 2. Łączna liczba sankcji i środków administracyjnych wobec biegłych rewidentów i firm audytorskich, 2021–2025 (wybrane państwa UE/EOG). Źródło: CEAOB Enforcement Questionnaire, sekcja A; wybrane państwa (pełne zestawienie: 29 państw, najmniej – Holandia, 10).
- Przewlekłość: w 2017 r. Krajowy Rzecznik Dyscyplinarny zakończył 273 z 473 spraw (58%). W 2025 r. w PANA zakończono 116 z 434 postępowań (27%). Według moich badań średni czas postępowania to ok. 4 lata, ale są również sprawy trwające nawet 10 lat.
Dane te skłaniają do pytania, czy zmiana modelu nadzoru nie przesunęła nadmiernie akcentów w stronę represyjności. Jeżeli nieprawidłowości stwierdza się niemal powszechnie w kontrolowanej próbie, tym ważniejsze jest rozróżnienie ich charakteru, wagi i rzeczywistych konsekwencji.
3. Strach przyszedł przed kontrolerem
W moim badaniu ankietowym (N = 216)18:
- 97% obawia się kontroli nawet przy rzetelnie wykonanym badaniu,
- 93% osób, które nigdy nie były kontrolowane, również się jej obawia,
- 93,5% deklaruje, że zwiększa zakres dowodów ponad poziom uzasadniony wyłącznie z obawy przed kontrolą,
- natężenie lęku (skala 1–5) wynosi średnio 4,59 u kontrolowanych i 4,46 u niekontrolowanych. Różnica nie osiągnęła istotności statystycznej; nie oznacza to jednak wykazania równoważności grup. W badanej próbie nie stwierdzono również istotnej statystycznie zależności lęku od stażu.
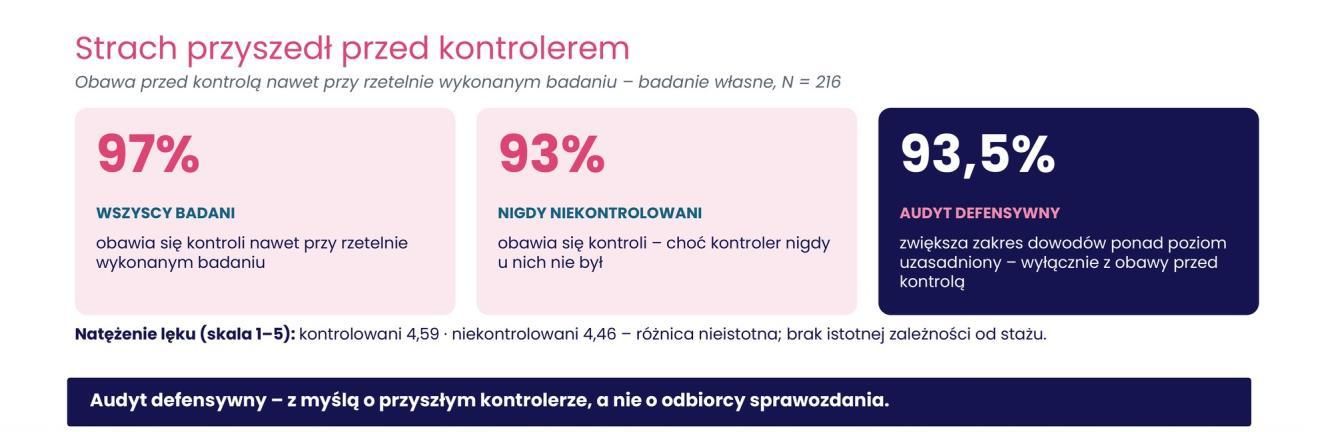
Wyniki wskazują, że wysoki poziom lęku nie ogranicza się do osób, które same doświadczyły kontroli. Obserwowany wzorzec jest zgodny z hipotezą, że oddziaływanie nadzoru wykracza poza przebieg indywidualnych kontroli. Współwystępowanie wysokiego poziomu lęku z deklarowanymi zachowaniami defensywnymi rodzi pytanie, czy dodatkowy wysiłek dokumentacyjny zawsze przekłada się na rzeczywistą poprawę jakości badania. W badaniu respondenci często deklarowali tworzenie dodatkowej dokumentacji z myślą o przyszłej kontroli.
4. Ocena nadzoru przez biegłych
Z tego samego badania:
- 76,6% nie zgadza się, że PANA ma właściwy wpływ na ochronę interesu publicznego (53% zdecydowanie),
- 81,6% nie zgadza się, że PANA pozytywnie wpływa na stabilność i wiarygodność rynku (58% zdecydowanie),
- 83,2% negatywnie ocenia przeniesienie postępowań dotyczących badań jednostek innych niż JZP z PIBR do PANA (72% zdecydowanie),
- 84% wskazuje na niejednoznaczne oczekiwania organu nadzoru,
- 94% uważa, że nadzór ceni dokumentację bardziej niż przebieg samego badania.
Dwa ostatnie wyniki mogą wskazywać, że przy postrzeganej niejednoznaczności oczekiwań nadzorczych dokumentacja nabiera w ocenie respondentów szczególnego znaczenia jako sposób zabezpieczenia się przed przyszłą kontrolą.
Rys. 4. Czy nadzór zdał egzamin? Ocena działalności PANA przez biegłych rewidentów – badanie własne, N=216. „Nie zgadzam się” zdecydowanie: 72% (przeniesienie postępowań), 58% (wpływ na rynek), 53% (interes publiczny).
5. Psychologiczne i rodzinne koszty presji regulacyjnej
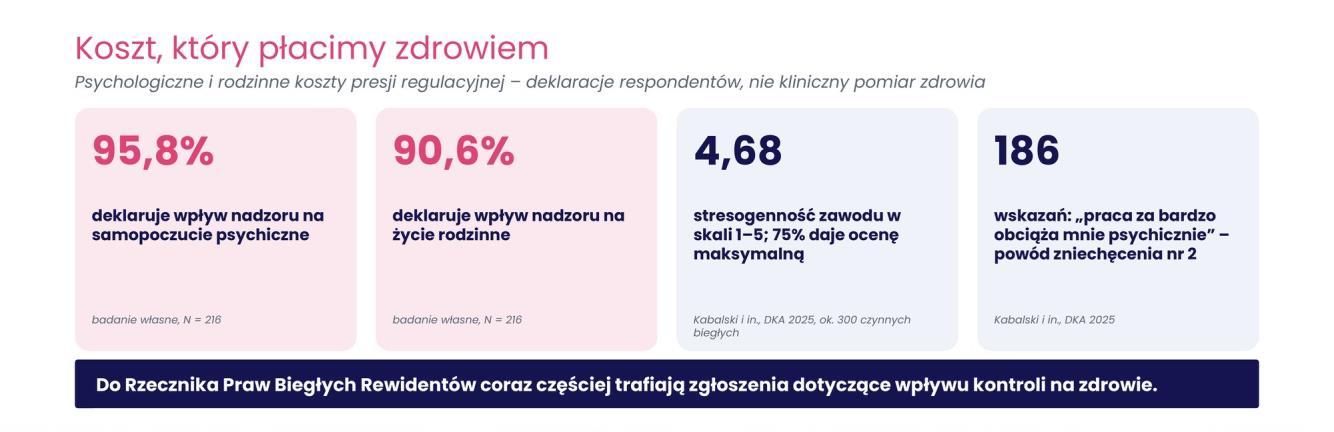
- 95,8% respondentów deklaruje wpływ nadzoru na samopoczucie psychiczne, a 90,6% na życie rodzinne (badanie własne, N = 216). Są to deklaracje ankietowanych, a nie kliniczny pomiar stanu zdrowia.
- Stresogenność zawodu oceniana jest na 4,68 w skali 1–5, a 75% respondentów daje ocenę maksymalną. „Praca za bardzo obciąża mnie psychicznie” to drugi najczęstszy powód zniechęcenia, wskazany 186 razy (Kabalski i in., DKA 2025, ok. 300 czynnych biegłych).
Podczas panelu Krajowy Rzecznik Praw Biegłych Rewidentów przy PIBR, Renata Zielińska, wskazała, że do Rzecznika coraz częściej napływają zgłoszenia nie tylko z prośbą o pomoc w toku postępowań kontrolnych i pokontrolnych, lecz także dotyczące wpływu kontroli na zdrowie biegłych rewidentów.
6. Różne ośrodki, różne próby, spójny obraz
Moje wyniki nie są odosobnione:
- Ministerstwo Finansów (IX 2024, 744 biegłych): 91% wskazuje świadomość wysokich kar jako jeden z najtrudniejszych elementów zawodu (wskazywano na nieadekwatność kar w stosunku do przewinień np. formalnych związanych z wymogami dokumentacyjnymi oraz brak dialogu organu nadzoru ze środowiskiem biegłych rewidentów)19.
- Voss, Kania, Pokrop (DKA 2024, N = 186; Rocznik Audytu i Rachunkowości 2024, s. 127–13820): ponad 80% respondentów (150 osób) wskazało dużą odpowiedzialność i sankcje karne jako główną przyczynę odejścia i zaprzestania wykonywania zawodu. Kolejne przyczyny to wzrost obowiązków dokumentacyjnych i wymogów KSKJ (118 osób) oraz duża presja i praca w stresie (105 osób).
- Kabalski i in. (UŁ, UEW, DKA 2025, N >300): „za duża presja PANA” to najczęstszy powód zniechęcenia, wskazany 297 razy. U osób niewykonujących czynnie zawodu mniejsza presja PANA to najczęściej wskazywany warunek powrotu do zawodu.
- Moje badanie (N = 216): 97% obawia się kontroli nawet przy rzetelnym badaniu, 84% wskazuje na niejednoznaczne oczekiwania organu nadzoru, 94% uważa, że nadzór ceni dokumentację bardziej niż przebieg badania, a 82% odczuwa stres związany z kontrolą.
Cztery niezależne zespoły badawcze, różne próby i narzędzia, a jedno z badań opublikowane w wydawnictwie samej Agencji. Pomimo różnic metodologicznych wyniki wskazują na powtarzające się problemy związane z presją regulacyjną, odpowiedzialnością zawodową i warunkami wykonywania zawodu. Zbieżność ta uzasadnia pogłębioną analizę, nie zaś utożsamienie zakresów wszystkich badań.
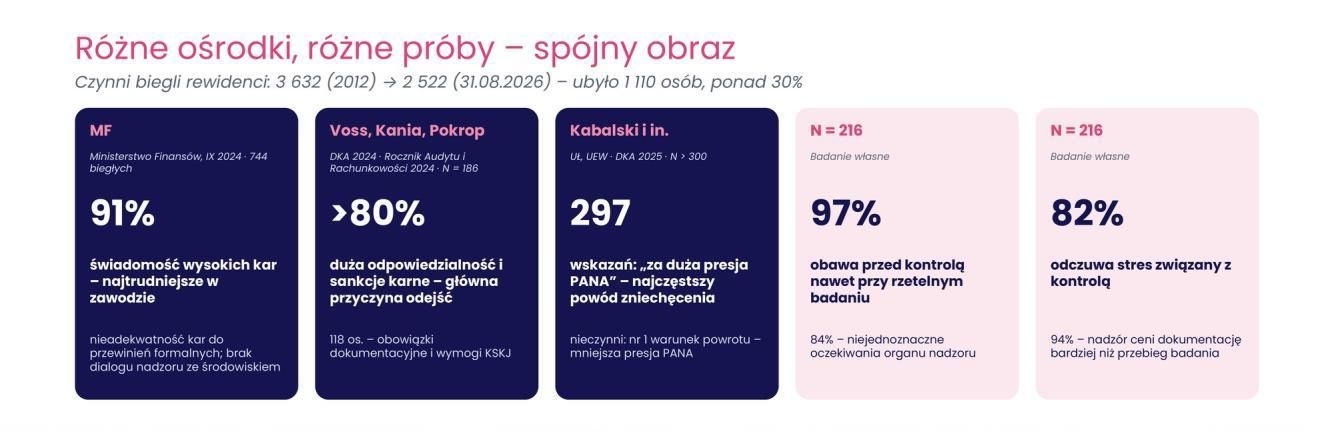
Dla kontekstu: według danych PIBR liczba czynnych biegłych rewidentów spadła z 3 632 (2012) do 2 522 (31.08.2026), czyli o 1 110 osób. W 2026 r. (do 31.08) z zawodu odeszły 94 osoby21. Prezes PANA wskazuje wśród przyczyn tego stanu m.in. przechodzenie na emeryturę22. Tymczasem w badaniu opublikowanym w roczniku wydawanym przez PANA, współtworzonym przez przedstawicielkę Agencji, autorki stwierdzają, że „co roku z zawodu rezygnują osoby, których odejście nie zawsze jest skutkiem przejścia na emeryturę”, a ponad 80% respondentów wskazało dużą odpowiedzialność i sankcje karne jako główną przyczynę odejść23. Nie pozwala to samo w sobie ustalić udziału tych czynników w całkowitym spadku liczby czynnych biegłych. Bezsporne jest jednak to, że biegli rewidenci deklarują w badaniach, że nie zamierzają poświęcać życia w środowisku, które coraz więcej im zabiera…
7. Czy PANA może stosować skalowalność i proporcjonalność środków nadzorczych już dziś? Tak.
Punkt wyjścia: sześć pojęć w procedurze kontroli
W procedurach kontroli PANA występuje w szczególności sześć pojęć opisujących kolejne etapy oceny: spostrzeżenie, wstępne ustalenia, wstępne rezultaty, ustalenia kontroli, nieprawidłowości i naruszenia. Żadne z nich nie zostało zdefiniowane – ani w ustawie, ani w procedurach – i nie wskazano kryteriów ich rozróżniania ani przesłanek przejścia od obserwacji (spostrzeżeń) kontrolującego do stwierdzenia naruszenia. Stopniowanie to nie znajduje zresztą odzwierciedlenia w dokumentach kontroli. Wzór protokołu przewiduje dla każdego ustalenia dwie kolumny: „Opis ustaleń faktycznych wraz z opisem stwierdzonych nieprawidłowości oraz ich zakresem” oraz „Podstawa prawna naruszeń”. W jednym wierszu protokołu ustalenie faktyczne staje się więc „stwierdzoną nieprawidłowością”, a ta – „naruszeniem” wskazanego przepisu, i to przed rozpatrzeniem zastrzeżeń. Pojęcia pośrednie, które mogłyby oddzielać spostrzeżenie od zarzutu, nie pełnią zatem w procedurze żadnej funkcji ochronnej, a pojęcia „nieprawidłowość” i „naruszenie” są w praktyce stosowane zamiennie.
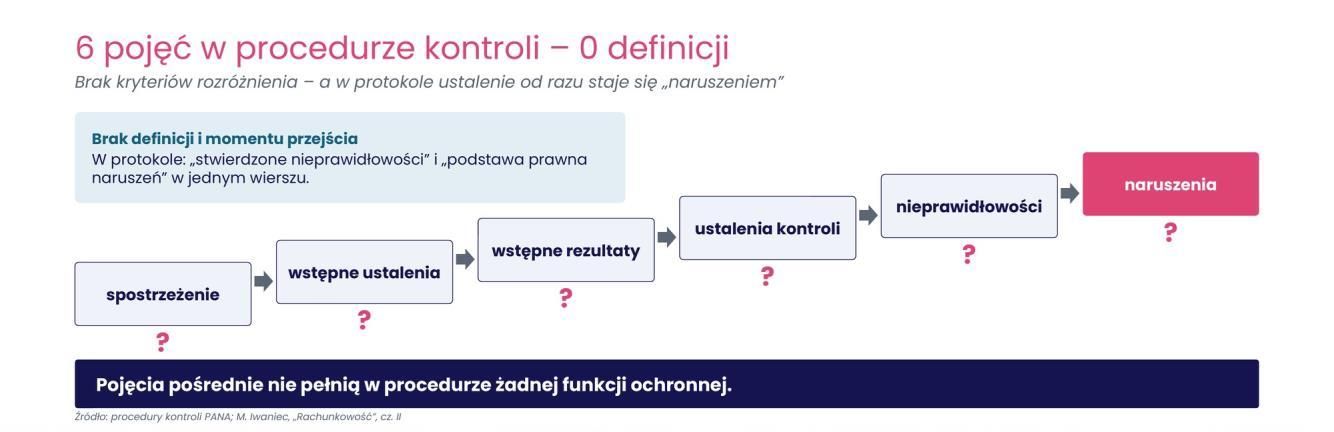
Obecne przepisy ustawy i standardy dostarczają podstaw do proporcjonalnej oceny. Ustalenie kontroli nie jest automatycznie równoznaczne z naruszeniem uzasadniającym sankcję. W analizie należy odróżnić m.in. następujące pytania:
- Czy cel standardu został osiągnięty – standard jako norma celu? Każdy standard formułuje cel, któremu służą jego wymogi. Punktem wyjścia jest ocena, czy biegły ten cel zrealizował, a nie czy w aktach jest dokument dla każdej czynności. Standard dotyczący dokumentacji badania (KSB 230) wymaga udokumentowania znaczących spraw i znaczących osądów zawodowych, a nie każdej rozważanej kwestii czy każdego osądu. Standard wprost wskazuje (KSB 230 par. A7), że udokumentowanie wszystkiego nie jest ani konieczne, ani wykonalne.
- Czy doszło do naruszenia konkretnego wymogu? Należy wskazać niespełniony wymóg prawa lub standardu i wyjaśnić, na czym polegało uchybienie. Trzeba przy tym pamiętać, że krajowe standardy wykonywania zawodu nie są źródłem powszechnie obowiązującego prawa w rozumieniu art. 87 Konstytucji RP, lecz normami zawodowymi wyznaczającymi wzorzec należytej staranności. Znaczenia prawnego nabierają przez odesłanie ustawowe, które nie zmienia jednak ich natury: standard oparty na zasadach i osądzie zawodowym nie przekształca się w katalog nakazów i zakazów. Jeżeli wymóg nakazuje konkretne działanie, jego niewykonanie może stanowić uchybienie. Jeżeli natomiast określa cel lub rezultat, a dobór procedur pozostawia biegłemu rewidentowi, uchybieniem nie jest wybór innego rozwiązania niż oczekiwane przez kontrolującego, lecz wyłącznie nieosiągnięcie tego, czego wymóg rzeczywiście wymaga. Wymogi te, jako wypełnienie normy blankietowej przewidującej odpowiedzialność o charakterze represyjnym, podlegają wykładni z uwzględnieniem konstytucyjnej zasady określoności.
- Jakie są charakter, waga i skutki uchybienia? Należy ocenić m.in. wpływ na wystarczalność dowodów, opinię, odbiorców sprawozdania oraz ewentualne znaczenie ustalenia dla systemu zarządzania jakością. Brak wpływu na opinię nie przesądza o braku naruszenia, ale powinno mieć wpływ na zastosowane środki nadzorcze.
- Jaka reakcja jest proporcjonalna? Ustawa o biegłych rewidentach zawiera dyrektywy wymiaru kary. Wobec biegłego rewidenta (art. 160 u.b.r.) uwzględnia się w szczególności wagę przewinienia i czas jego trwania, rodzaj i stopień naruszenia obowiązków, stopień winy, sytuację finansową obwinionego oraz skutki przewinienia dla pokrzywdzonego lub uczestników obrotu gospodarczego. Wobec firmy audytorskiej (art. 183 ust. 6 u.b.r.) uwzględnia się w szczególności wagę naruszenia i czas jego trwania oraz stopień przyczynienia się do jego powstania. Ustawodawca sam więc wymaga stopniowania reakcji, a reakcja powinna być proporcjonalna do charakteru i wagi naruszenia; w odpowiednich przypadkach pierwszeństwo mogą mieć środki naprawcze.
Nie każde ustalenie kontrolne uzasadnia sankcję, a stwierdzenie naruszenia wymaga odrębnej oceny jego wagi, okoliczności i proporcjonalnej reakcji. Ustalenia mogą również służyć rozmowie, zaleceniom i doskonaleniu jakości, o czym szerzej w moich artykułach w miesięczniku „Rachunkowość” (nr 7/2026 i 10/2026). I co ważne, rozwiązania te są stosowane np. w Wielkiej Brytanii, Hiszpanii i innych krajach24. Skalowalność wymaga konsekwentnego stosowania istniejących narzędzi, z uwzględnieniem konkretnych wymogów prawa.
8. Niezależność kontrolerów
Zaufanie do nadzoru zależy nie tylko od tego, jak kontroluje, ale też od tego, kto uczestniczy w czynnościach kontrolnych. Łączenie ról związanych z kontrolą i aktywnością na tym samym rynku może rodzić rzeczywisty lub potencjalny konflikt interesów. Rozporządzenie 537/2014 i ustawa o biegłych rewidentach przewidują wymagania dotyczące niezależności osób uczestniczących w kontrolach. Zakres ograniczeń wymaga rozróżnienia statusu kontrolera i eksperta, rodzaju czynności oraz kontroli badań JZP i pozostałych jednostek. Zasady obiektywizmu, unikania konfliktów interesów i poufności pozostają kluczowe dla wiarygodności nadzoru. Rynek ma prawo oczekiwać skutecznych gwarancji niezależności osób wykonujących czynności kontrolne.
Jeżeli w czynnościach kontrolnych uczestniczy osoba, która działa aktywnie na tym samym rynku regulowanym i świadczy usługi doradztwa dla innych firm audytorskich, powstaje ryzyko budowania przewagi konkurencyjnej, którego system nadzoru nie powinien akceptować. Osoba kontrolująca uzyskuje dostęp do informacji o konkurentach, a firmy, które korzystają z jej usług doradztwa mogą czerpać korzyści z wiedzy o oczekiwaniach nadzoru niedostępnej dla pozostałych uczestników rynku. Trudno bowiem oddzielić wiedzę pozyskaną w pracy w organie od tej prezentowanej w swoich usługach doradczych. Z porównania publicznie dostępnego planu kontroli PANA z ogólnodostępnymi informacjami o działalności doradczej wynika, że osoby uczestniczące w czynnościach kontrolnych świadczą usługi doradcze na rzecz firm audytorskich objętych tym planem. W toku prowadzonych przeze mnie badań wpłynęły zgłoszenia dotyczące kierowania przez osoby uczestniczące w czynnościach kontrolnych ofert do podmiotów będących klientami kontrolowanej firmy audytorskiej, a także ofert wsparcia w toku kontroli, uzasadnianych wiedzą zdobytą w Agencji. Ustawa przewiduje udział ekspertów w kontrolach jako rozwiązanie wyjątkowe, „w przypadku niewystarczającej liczby kontrolerów Agencji” (art. 109 u.b.r.). Powierzanie czynności kontrolnych osobom aktywnym na tym samym rynku powinno więc być szczególną sytuacją, a nie standardem organizacji nadzoru. Akceptowanie go jako stałego rozwiązania przypominałoby uznanie w przedsiębiorstwie stałej pracy w godzinach nadliczbowych za normalny model zatrudnienia: rozwiązanie awaryjne staje się wtedy systemem. Rynek ma prawo oczekiwać, że nadzór będzie budował własną, niezależną kadrę kontrolerską.
Dwie drogi nadzoru
Na slajdzie „Dwie drogi nadzoru” zestawiłam dwa modele reakcji na ustalenia kontrolne. Pierwszy przedstawia krytycznie oceniany w moich badaniach przebieg kontroli w Polsce: koncentrację na dokumentowaniu poszczególnych czynności, ryzyko utożsamiania ustalenia z naruszeniem przez kontrolujących, kierowanie sprawy na ścieżkę postępowania, konieczność wieloletniej obrony stanowiska przez firmę lub/i biegłego rewidenta, a w określonych przypadkach sankcję i jej publikację. To schemat problemów identyfikowanych w praktyce, a nie twierdzenie, że każda kontrola PANA przebiega w taki sam sposób albo że postępowanie i kara następują automatycznie w każdej sprawie.
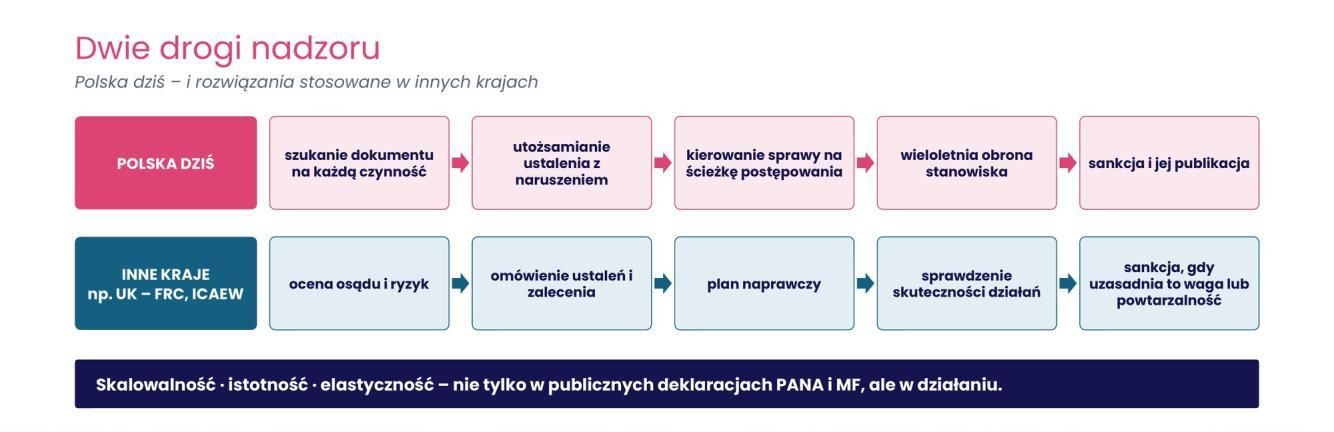
Drugi model, zilustrowany rozwiązaniami nadzorczymi stosowanymi w innych krajach europejskich (np. w Wielkiej Brytanii – FRC, ICAEW25), akcentuje ocenę profesjonalnego osądu oraz ryzyk, omówienie ustaleń z kontrolowanym podmiotem, formułowanie zaleceń, przygotowanie i realizację planu naprawczego, a następnie sprawdzenie skuteczności podjętych działań. Środki sankcyjne pozostają dostępne w przypadkach, w których charakter, waga lub powtarzalność naruszeń uzasadniają ich zastosowanie. Nie jest to jednak jednolita, obowiązkowa sekwencja dla wszystkich spraw prowadzonych przez organy nadzoru, instrumenty i tryb działania zależą od właściwego reżimu oraz okoliczności.
Istota porównania nie polega więc na przeciwstawieniu nadzoru „surowego” i „łagodnego”, lecz na pytaniu, co stanowi punkt ciężkości kontroli: samo wykazanie uchybienia i uruchomienie reakcji represyjnej czy diagnoza jego przyczyn, ocena znaczenia dla jakości badania oraz skuteczne doskonalenie. Sankcja jest potrzebnym instrumentem ochrony interesu publicznego, ale nie powinna zastępować analizy ryzyka, profesjonalnego osądu i proporcjonalności. Właśnie na tym poziomie zasady skalowalności, istotności i elastyczności powinny znajdować praktyczne zastosowanie.
Te dane nie są przeciwko nadzorowi. Są za nadzorem, któremu można zaufać. Liczę na zmianę podejścia: od koncentracji na sankcjach ku proporcjonalnej ocenie, dialogowi i doskonaleniu jakości. Rozwiązania obejmują zróżnicowane instrumenty nadzorcze, w tym działania naprawcze i środki egzekucyjne; nie oznacza to jednej obowiązkowej sekwencji dla każdej sprawy. Dobór reakcji powinien uwzględniać charakter, wagę i okoliczności stwierdzonych uchybień. W analizowanych przeze mnie praktykach nadzorczych dostrzegam niewystarczające wykorzystanie instrumentów naprawczych i dialogu.
Skalowalność, istotność i elastyczność nie są postulatami środowiska wymyślonymi na potrzeby tej dyskusji. Podczas konferencji jubileuszowej z okazji 5-lecia PANA (23 maja 2025 r.) Zastępca Prezesa PANA Dariusz Daniluk stwierdził, że deregulacja proponowana przez Ministerstwo Finansów opiera się właśnie na tych trzech zasadach: skalowalności, istotności i elastyczności. Prezes PANA Jacek Gdański przypomniał, że „audyt powinien zawsze stać na wysokim poziomie, niezależnie od tego, kto go wykonuje, a w pracy biegłych rewidentów większe znaczenie ma zrozumienie biznesu niż odhaczanie kolejnych punktów”26.
Pod tymi słowami środowisko może się podpisać. Skończmy więc z deklaracjami. Niech mają przełożenie w praktyce: w protokołach kontroli, w ocenie osądu zawodowego zamiast poszukiwania dokumentu na każdą czynność, w odróżnianiu ustaleń od naruszeń i w proporcjonalności sankcji.
Wierzę, że nadzór i środowisko mogą funkcjonować w ekosystemie partnerstwa i wzajemnego szacunku: przy jasnym prawie, właściwie stosowanych standardach, rzeczywistym dialogu, niezależnej kadrze kontrolerskiej i wspólnym celu, którym jest ochrona zaufania publicznego. Zaufania do nadzoru nie da się nakazać ani wymusić sankcjami. Buduje się je poprzez przewidywalność prawną, sprawiedliwość proceduralną, proporcjonalność i transparentność działań oraz ochronę praw podmiotów nadzorowanych.
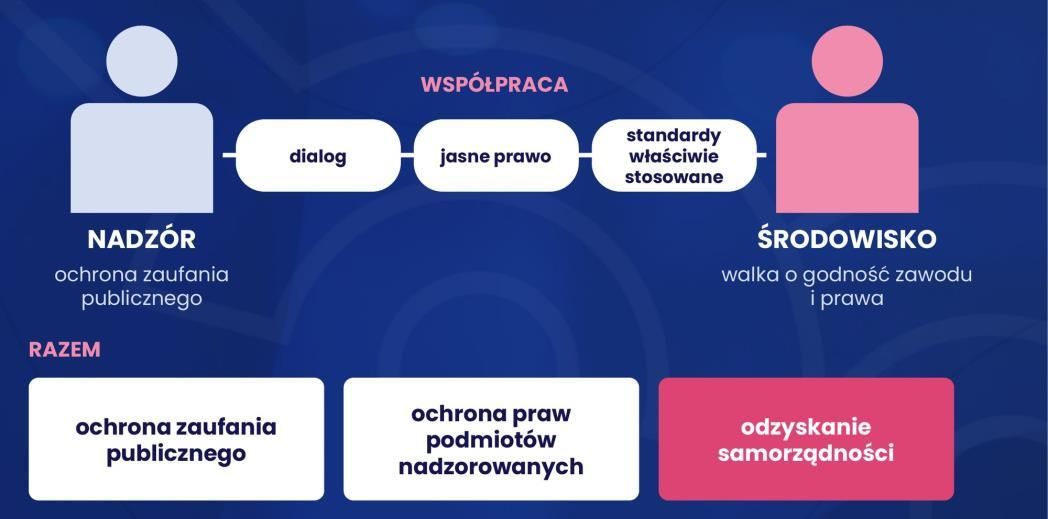
Doskonalenie jakości wymaga odpowiedzialności, ale również zaufania. Nadzór, któremu można zaufać, identyfikuje uchybienia, ale na tym nie poprzestaje. Stwierdzenie nieprawidłowości stanowi początek, a nie koniec oceny: wymaga zbadania przyczyn źródłowych, oceny wagi i rozległości uchybienia, doboru proporcjonalnych środków nadzorczych oraz weryfikacji skuteczności działań naprawczych, a więc tej samej logiki, której KSKJ 1 wymaga od firm audytorskich. Miarą skuteczności nadzoru nie jest zatem liczba stwierdzonych nieprawidłowości, lecz to, czy podobne uchybienia występują coraz rzadziej.
Warunkiem jest rzeczywisty dialog na etapie kontroli. W odniesieniu do kontroli badań JZP rozporządzenie 537/2014 (art. 26 ust. 8) wymaga, aby ustalenia i wnioski z kontroli, na których opierają się zalecenia, zostały przekazane kontrolowanemu biegłemu rewidentowi lub firmie audytorskiej i omówione z nimi przed sfinalizowaniem sprawozdania z kontroli; ten sam standard powinien dotyczyć wszystkich kontroli. Omówienie powinno pozwolić kontrolowanemu jednoznacznie ustalić, które spostrzeżenia zostały zakwalifikowane jako ustalenia, które jako naruszenia i na podstawie jakiego wymogu przepisu lub standardu, a także merytorycznie odnieść się do tej kwalifikacji. Z relacji biegłych rewidentów i wyników badań Krajowego Rzecznika Praw Biegłych Rewidentów wynika, że praktyka bywa jednak odmienna.
Merytoryczne odniesienie się do oceny wymaga ponadto znajomości miary, według której jest ona formułowana, i metodologii jej ustalania. Metodologia oceny akt badania nie została opublikowana, a kwestia ta pojawiła się również w dyskusji podczas panelu. Jeżeli kryteria i skala oceny nie są znane kontrolowanemu, trudno oczekiwać, że odniesie się on do oceny zamieszczonej w raporcie z kontroli. Biegli rewidenci wskazują przy tym, że skala ocen akt bez jawnych kryteriów jest odbierana jako stygmatyzująca. Przedstawiciel PANA wskazał podczas panelu, że metodologia zostanie przedstawiona w 2027 r., a obecnie zamieszczana ocena w raporcie służy Agencji do wewnętrznych analiz. Jeżeli tak, rodzi się pytanie, dlaczego ocena przeznaczona do celów wewnętrznych jest zamieszczana w dokumencie urzędowym, doręczanym kontrolowanemu. A na pytanie o skutki oceny dla firmy Agencja odpowiada, że „należy spodziewać się dodatniej korelacji pomiędzy ocenami najgorszymi (tj. 4), a proponowanymi działaniami następczymi w postaci wszczęcia dochodzeń dyscyplinarnych i/lub postępowań administracyjnych”. Zestawione wypowiedzi Agencji tworzą dylemat: albo ocena wpływa na działania następcze, i wtedy nie jest wewnętrzna, albo nie wpływa, i wtedy nie ma powodu umieszczać jej w dokumencie doręczanym kontrolowanemu.
Problem nie dotyczy jednak wyłącznie miejsca i momentu pojawienia się oceny. Do protokołu kontroli kontrolowany może wnieść zastrzeżenia, do raportu z kontroli – już nie. Ocena akt pojawia się więc na etapie, na którym kontrolowany nie ma procesowej możliwości odniesienia się do niej27. W efekcie pozostaje w dokumentacji nadzorczej jako swoista kwalifikacja pracy biegłego rewidenta, której nie sposób zakwestionować ani nawet zrozumieć, skoro nie są znane jej kryteria. Nie została również omówiona z kontrolowanym. Kwestię podstaw prawnych przyjęcia takiej oceny omówiłam w artykule na łamach miesięcznika „Rachunkowość” 10/2026 (https://rachunkowosc.com.pl/miary-oceny-osad-zawodowy-i-procedura-kontroli-firm-audytorskich-polska-praktyka-na-tle-rozwiazan-brytyjskich).
Od autorki
Dziękuję organizatorom, panelistom i wszystkim uczestnikom za obecność, pytania i zaangażowanie. Zapraszam do dalszej rozmowy i współpracy.
Dodatkowe artykuły poświęcone problematyce nadzoru publicznego nad rynkiem audytu zostały opublikowane na łamach miesięcznika „Rachunkowość” w numerach 7/2026 i 10/2026.
W nauce odpowiedzią na wyniki badań powinny być argumenty i kolejne badania, a nie samo kwestionowanie ich wartości. Krytyka naukowa jest potrzebna, ponieważ pozwala doskonalić metody i interpretację wyników. Nie powinna jednak prowadzić do marginalizowania głosu badawczego z tego powodu, że jego ustalenia odbiegają od utrwalonego obrazu funkcjonowania instytucji.
Właśnie dlatego tak ważna jest przestrzeń do prezentowania wyników badań, również tych, które stawiają trudne pytania o skuteczność nadzoru, jego proporcjonalność i wpływ na wykonywanie zawodu. Za stworzenie takiej przestrzeni oraz umożliwienie otwartego, bezpłatnego dostępu do moich publikacji szczególnie dziękuję Panu Profesorowi Stanisławowi Hońce, Prezesowi Zarządu Głównego Stowarzyszenia Księgowych w Polsce.
W tym miejscu powraca koncepcja Alberta O. Hirschmana Exit, Voice, and Loyalty. Jeżeli głos oparty na doświadczeniu i dowodach empirycznych nie znajduje przestrzeni do rzeczowej dyskusji, rośnie ryzyko wycofywania się z niej, a ostatecznie również z zawodu, osób posiadających cenną wiedzę i doświadczenie. Ryzyko jest tym większe, że my już jesteśmy w tym punkcie … „exit”.
Zabieranie głosu nie jest przejawem braku lojalności wobec zawodu. Przeciwnie — może być jej najpełniejszym wyrazem. Tym bardziej dziękuję za stworzenie przestrzeni do tej debaty i otwarcie dostępu do publikacji. To konkretny przykład wspierania dialogu, transparentności i odpowiedzialności za przyszłość zawodu.
Zaufania nie da się wyegzekwować – buduje się je poprzez przejrzystość, przewidywalność i postrzeganą sprawiedliwość procedury.
Hirschman pokazał jednak, że wyjście nie jest jedyną drogą. Głos ma siłę wtedy, gdy nie jest pojedynczy. Jeden biegły rewident w postępowaniu sankcyjnym jest „trudnym przypadkiem”; dwustu, … biegłych z udokumentowanymi doświadczeniami to siła, której nie można pominąć. Stanowisko Porozumienia Samorządów Zawodów Zaufania Publicznego przypomina, że odpowiedzialność jest indywidualna – ale obrona praw i godności zawodu musi być wspólna!
Jest nas ponad 2,5 tysiąca biegłych rewidentów czynnie wykonujących zawód i blisko 5 tysięcy osób z tytułem biegłego rewidenta. Każda z tych grup może wnieść coś, czego nie zastąpi żadna inna. Czynni biegli – doświadczenie z bieżących kontroli i postępowań. Ci, którzy zawiesili lub zakończyli wykonywanie zawodu – wiedzę o tym, dlaczego odeszli i co mogłoby skłonić ich do powrotu. Seniorzy zawodu – pamięć o tym, jak budowano jego autorytet, i doświadczenie, które może być oparciem dla młodszych. Jeżeli choć część z nas zabierze głos razem, „exit” nie będzie jedyną odpowiedzią, jaka nam pozostała. Przyłącz się aktywnie do naszych działań!
Z serdecznymi życzeniami dla całego środowiska biegłych rewidentów – dr Monika Iwaniec
Fundacja Ochrony Praw Ad Legem
Korzystając z okazji, informuję o powołaniu Fundacji Ochrony Praw Ad Legem. Powstała z potrzeby, którą widzę od lat w rozmowach z biegłymi rewidentami: brakuje realnego wsparcia dla osób, które w kontaktach z nadzorem pozostają same, szczególnie dla biegłych i firm audytorskich z rynku MŚP. Mniejsze firmy nie mają zaplecza prawnego, metodycznego ani organizacyjnego, jakim dysponują duże sieci, a to one najmocniej odczuwają skutki kontroli, postępowań i sankcji.
Fundacja chce wypełnić tę lukę poprzez ekspertyzy i opinie, wsparcie w sprawach dotyczących praw podmiotów nadzorowanych, działania systemowe, głos środowiska w debacie publicznej oraz warsztaty psychologiczne pomagające radzić sobie ze stresem i obciążeniem, które, jak pokazują badania, deklaruje dziś zdecydowana większość badanych biegłych rewidentów. Powołujemy również Radę Programową z udziałem przedstawicieli nauki i praktyki. Każdy może pomóc na miarę swoich możliwości:
Podziel się doświadczeniem. Opisz przebieg kontroli lub postępowania – poufnie i z zachowaniem anonimowości. Zebrane przypadki stają się dowodami w rozmowie m.in. z nadzorem, ustawodawcą, organami.
Weź udział w badaniach. Każda wypełniona ankieta zamienia indywidualne odczucia w dane, których nie da się zbyć jednym zdaniem.
Podziel się wiedzą. Jeśli masz doświadczenie w postępowaniach, w metodyce badania lub w prawie i psychologii, dołącz do grona ekspertów Fundacji.
Przekaż dalej. Udostępnij ten tekst koledze, który zmaga się z kontrolą sam – często pierwszą pomocą jest wiadomość, że nie jest jedyny.
Wesprzyj finansowo. Darowizny pozwalają finansować ekspertyzy, wsparcie w postępowaniach, badania i warsztaty psychologiczne dla biegłych.
To, co razem włożymy, wróci do całego środowiska. Razem możemy więcej.
35 1020 3466 0000 9302 0235 9776
PKO Bank Polski
- Odbiorca
- Fundacja Ochrony Praw Ad Legem
- Adres odbiorcy
- ul. Myśliwska 57/5E, 30-718 Kraków
- Tytuł przelewu
- Darowizna na cele statutowe
Przypisy
-
Tekst wyraża osobiste wnioski autorki jako badaczki i nie stanowi stanowiska PIBR ani organizatorów konferencji. ↩
-
Strategia Polskiej Agencji Nadzoru Audytowego na lata 2024-2027, Warszawa, wrzesień 2024 r. ↩
-
Sprawozdanie PANA z monitorowania rynku usług świadczonych przez biegłych rewidentów i firmy audytorskie za 2025 r. ↩
-
Sprawozdanie PANA z monitorowania (…) za 2021 r.; Sprawozdanie PANA z monitorowania (…) za 2025 r. ↩
-
Sprawozdanie PANA z monitorowania (…) za 2025 r., s. 15. ↩
-
Krajowy Standard Kontroli Jakości 1 w brzmieniu Międzynarodowego Standardu Zarządzania Jakością, Załącznik nr 1 do uchwały Nr 38/I/2022 Rady Polskiej Agencji Nadzoru Audytowego z dnia 15 listopada 2022 r. ↩
-
Sprawozdanie roczne PANA za 2021 r., s.23. ↩
-
CEAOB, Report on the 2022 CEAOB Enforcement Questionnaire, cz. G.5. ↩
-
Strategia PANA (…), s.10. ↩
-
„Any observed statistical regularity will tend to collapse once pressure is placed upon it for control purposes”. ↩
-
Członkowie Ogólnopolskiego Porozumienia Samorządów Zawodów Zaufania Publicznego, do którego należy Polska Izba Biegłych Rewidentów, przyjęli 3 lipca 2026 r. stanowisko w sprawie bezpieczeństwa osób wykonujących zawody zaufania publicznego oraz społecznego zaufania do tych zawodów, https://www.pibr.org.pl/pl/aktualnosci/2710,Stanowisko-Ogolnopolskiego-Porozumienia-Samorzadow-Zawodow-Zaufania-Publicznego ↩
-
https://www.senat.gov.pl/download/gfx/senat/pl/senatposiedzeniatematy/4457/drukisejmowe/3481.pdf ↩
-
https://pana.gov.pl/wp-content/uploads/2023/05/PANA_Sprawozdanie-roczne_2022.pdf#page=31 ↩
-
https://www.senat.gov.pl/download/gfx/senat/pl/senatposiedzeniatematy/4457/drukisejmowe/3481.pdf ↩
-
Suma sankcji i środków administracyjne z kategorii A1–A7 raportów CEAOB (w raporcie za 2022 były to kategorie B1-B7), dotyczące przepisów ARD (dyrektywa 2006/43/WE i rozporządzenie UE nr 537/2014) w okresie 2021-2025. Liczba sankcji nie jest tożsama z liczbą postępowań. ↩
-
Liechtenstein nie wykazał żadnych sankcji ani środków administracyjnych w analizowanym okresie, przy czym do 2022 r. nie przekazywał danych do CEAOB. Ze względu na niepełną porównywalność danych za bardziej reprezentatywny punkt odniesienia przyjęto zatem łączną liczbę sankcji i środków administracyjnych wykazanych przez Holandię. ↩
-
Wskaźnik ma charakter ilustracyjny. Państwa różnią się katalogiem sankcji i środków, zasadami ich raportowania, modelem nadzoru oraz strukturą rynku, a dane CEAOB nie są w pełni zharmonizowane. ↩
-
Badanie ankietowe przeprowadzono w m-cach X-XII.2025 r. Link do ankiety został przesłany biegłym przez PIBR oraz udostępniony w mediach społecznościowych. Każdy biegły rewident mógł wziąć udział w badaniu. N=216. ↩
-
M. F. Departament Efektywności Wydatków Publicznych i Rachunkowości, Dostęp do zawodu biegłego rewidenta, Wyniki badania ankietowego, Warszawa, wrzesień 2024 r., s. 30-31. ↩
-
G. Voss, D. Kania, K. Pokrop, Ocena satysfakcji zawodowej biegłych rewidentów – wyniki badania ankietowego, Rocznik Audytu i Rachunkowości 2024 r. ↩
-
Wykreślenie z rejestru biegłych rewidentów prowadzonego przez PIBR. ↩
-
J. Gdański, Polski system nadzoru audytowego działa w interesie publicznym, „Rachunkowość” 9/2026, cyt. „Jest to ogromne uproszczenie, nieuwzględniające faktu, że w rzeczywistości znaczna część osób składających wniosek o skreślenie z rejestru osiągnęła wiek emerytalny” – odpowiedź na zidentyfikowane zjawiska i opisane przez autorkę w artykule: Czy system nadzoru wygasza polski audyt i kto wkrótce zbada sprawozdanie finansowe mniejszej firmy? – artykuł dyskusyjny, „Rachunkowość” 7/2026. ↩
-
G. Voss, (…), s. 132. ↩
-
Na podstawie analizy CEAOB Enforcement Questionnaire w zakresie stosowania tzw. środków miękkich przez kraje UE. Polska w żadnym z lat 2021-2025 nie wykazała w tej kategorii ani jednego środka. Wydawane przez PANA zalecenia pokontrolne (art. 121 ust. 1 pkt 1 UoBR) nie pełnią tej funkcji. ↩
-
Rozwiązania FRC, ze względu na dojrzałość tamtejszego rynku i nadzoru, są często przywoływane jako punkt odniesienia dla innych organów. ↩
-
https://pana.gov.pl/w-piatek-23-maja-odbyla-sie-konferencja-jubileuszowa-z-okazji-5-lecia-polskiej-agencji-nadzoru-audytowego/ ↩
-
Szczególne rozwiązania prawne opisano w monografii, której publikację przewidziano końcem 2026 r. ↩